
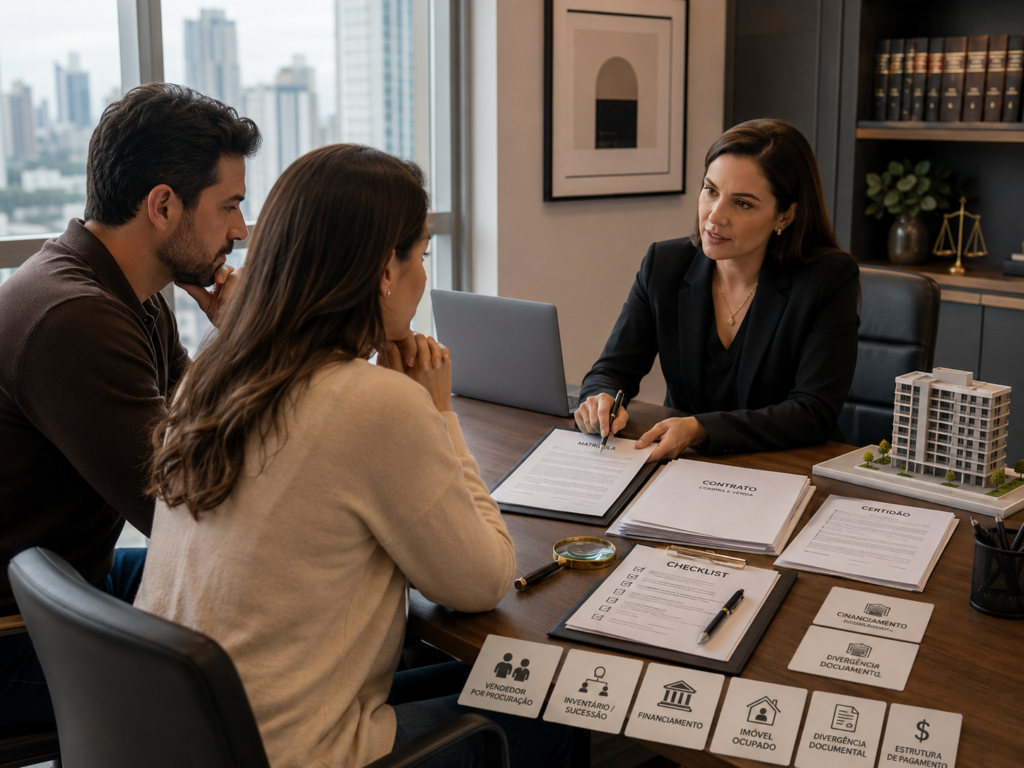
Comprar um imóvel é uma decisão patrimonial relevante. Em muitos casos, envolve economias acumuladas ao longo de anos, financiamento de longo prazo, patrimônio familiar ou capital destinado a investimento.
Por isso, uma pergunta importante antes da conclusão do negócio é: quais riscos podem existir nessa compra e o que eles significam na prática?
A existência de um risco não significa automaticamente que o imóvel não deva ser comprado. O ponto central é outro: o comprador precisa saber o que está assumindo antes de pagar valores relevantes, assinar documentos ou concluir a aquisição.
Uma análise jurídica adequada busca justamente identificar os pontos relevantes da operação, avaliar sua importância e permitir que o comprador decida de maneira mais consciente.
A seguir, conheça alguns dos principais riscos que podem aparecer em uma compra imobiliária.
1. Riscos relacionados à situação jurídica do imóvel
Um dos primeiros pontos de atenção está no próprio imóvel. A matrícula imobiliária é um documento fundamental porque reúne informações registrais importantes sobre aquele bem.
Ela pode revelar, entre outros aspectos:
- quem consta como proprietário
- negócios jurídicos anteriormente registrados
- gravames
- restrições
- averbações
- alterações relevantes na situação registral
Entretanto, receber uma matrícula atualizada não significa, por si só, que toda a operação esteja juridicamente esclarecida. O mais importante é entender o que os registros existentes representam para aquela compra específica. Uma informação registral pode ser irrelevante em determinado contexto e bastante importante em outro.
Por isso, a análise da matrícula não deveria se limitar à pergunta:
“Tem alguma coisa estranha aqui?”
A pergunta mais adequada é:
“O que as informações existentes significam para a segurança desta aquisição?”
2. Riscos relacionados aos vendedores
Outro erro comum é analisar apenas o imóvel e esquecer que a operação também envolve pessoas. Dependendo das circunstâncias da compra, a situação jurídica dos vendedores pode ser relevante, e isso pode exigir a avaliação de documentos e certidões relacionadas às partes envolvidas no negócio.
O objetivo não é simplesmente acumular certidões. Também não significa presumir que qualquer processo ou informação encontrada inviabilizará a aquisição. O que precisa ser compreendido é:
- qual é a natureza da informação encontrada
- qual sua relação com o vendedor
- se ela possui conexão com a operação
- qual impacto pode produzir para o comprador
- se existe alguma providência que deva ser adotada
Em outras palavras: certidão não é apenas documento. É informação que precisa ser interpretada dentro do contexto da compra.
3. Riscos decorrentes de quem está vendendo o imóvel
Também é necessário compreender corretamente quem participa da venda. Algumas operações são relativamente simples. Outras podem envolver:
- vários proprietários
- vendedor casado
- vendedor divorciado
- herdeiros
- espólio
- pessoa jurídica
- vendedor representado por procuração
- usufrutuário
- cessão de direitos
Essas circunstâncias não representam necessariamente um problema, mas podem alterar os cuidados necessários para estruturar a aquisição.
Por exemplo, quando alguém está representado por procuração, é importante compreender se aquele instrumento é adequado para os atos que estão sendo praticados. Quando existem vários proprietários, deve-se verificar como todos participam da operação. Quando o imóvel está relacionado a inventário ou sucessão, a estrutura jurídica do negócio também pode exigir atenção específica.
Quanto mais particularidades existirem, mais importante se torna compreender quem efetivamente pode vender e em quais condições.
4. Riscos de divergência entre o imóvel real e sua documentação
O imóvel que o comprador visitou nem sempre corresponde perfeitamente ao que está refletido nos documentos. Podem existir diferenças relacionadas a:
- construções
- ampliações
- áreas
- averbações
- descrição registral
- utilização do imóvel
- outras características relevantes
Um exemplo conhecido é a existência de construção não averbada. Isso não significa automaticamente que o imóvel não possa ser adquirido, mas pode gerar consequências que precisam ser compreendidas antes da compra.
O problema não é apenas descobrir uma irregularidade. O problema maior pode ser descobri-la depois de concluir a aquisição, quando as alternativas disponíveis já são diferentes.
5. Riscos no contrato de compra e venda
O contrato é uma das partes mais visíveis da negociação. Por isso, muitos compradores concentram toda a atenção nele. É comum ouvir:
“É um contrato padrão.”
Mas um contrato utilizado frequentemente não é necessariamente adequado para todas as operações. Cada compra possui preço, forma de pagamento, prazos, responsabilidades, condições, particularidades e riscos próprios.
Entre os pontos contratuais que podem merecer atenção estão:
- obrigações do comprador
- obrigações do vendedor
- forma e momento dos pagamentos
- multas
- prazos
- condições para conclusão
- responsabilidades por determinadas providências
- consequências do inadimplemento
- hipóteses relacionadas à continuidade ou não do negócio
Por isso, analisar a minuta é importante. Mas existe outro cuidado: o contrato não deve ser analisado isoladamente do restante da operação. Uma cláusula pode parecer adequada quando vista sozinha e assumir outra importância quando confrontada com a situação documental do imóvel ou dos vendedores.
6. Riscos relacionados ao pagamento do sinal
O pedido de sinal costuma ser um momento de aumento significativo da urgência. É comum que o comprador escute frases como:
“Existe outro interessado.”
“Precisamos reservar o imóvel.”
“O proprietário precisa de uma resposta hoje.”
Nesse momento, existe uma tensão natural entre o medo de perder o imóvel e o receio de assumir uma obrigação sem entender completamente suas consequências.
Não existe uma regra absoluta segundo a qual nunca se deve pagar sinal. O ponto é compreender:
- qual documento está sendo assinado
- qual é a natureza do pagamento
- em quais condições o valor será pago
- quais obrigações surgem naquele momento
- o que acontece se a operação não prosseguir
- quais condições foram estabelecidas entre as partes
Antes de assumir uma obrigação relevante, o comprador deve entender exatamente o que aquele compromisso representa juridicamente.
7. Riscos de confiar que outra parte já analisou tudo
Uma compra pode envolver diversos profissionais: corretor, imobiliária, banco, correspondente, cartório, despachante e advogados. Todos podem exercer funções importantes.
O problema surge quando o comprador pressupõe que a participação desses profissionais significa que alguém já realizou uma análise jurídica completa sob a perspectiva dele. As funções são diferentes.
O corretor
Possui papel relevante na intermediação da negociação.
A imobiliária
Pode organizar documentos e procedimentos relacionados à transação.
O banco
Realiza suas verificações para fins relacionados à concessão do financiamento.
O cartório
Atua de acordo com suas atribuições registrais ou notariais.
O advogado do comprador
Possui uma perspectiva específica: analisar juridicamente a aquisição sob o interesse de quem está comprando o patrimônio.
Isso não significa oposição aos demais profissionais. Significa apenas que cada participante possui uma função diferente dentro da operação.
8. Riscos em operações financiadas
Um dos pensamentos mais comuns de compradores é:
“Se o banco aprovou o financiamento, então está tudo certo.”
A aprovação do financiamento pode ser um elemento importante da operação, mas não deve ser automaticamente interpretada como uma análise jurídica integral da compra sob o interesse do comprador. A instituição financeira realiza verificações de acordo com sua finalidade e seus critérios.
Já uma análise jurídica independente pode observar questões relacionadas à operação sob outra perspectiva. Por isso: financiamento aprovado e análise jurídica da aquisição não são necessariamente a mesma coisa.
9. Riscos em imóveis provenientes de inventário ou sucessão
Imóveis relacionados a inventário costumam gerar muitas dúvidas. Questões envolvendo sucessão, herdeiros e transmissão patrimonial podem tornar a operação mais complexa. O comprador precisa compreender, entre outros pontos:
- quem possui legitimidade para participar da negociação
- como está estruturada a situação sucessória
- quais atos já foram praticados
- quais etapas ainda precisam ocorrer
- como isso interfere na aquisição
Novamente, o fato de existir inventário não significa necessariamente que a compra deva ser descartada. Significa que existe uma particularidade jurídica que precisa ser compreendida antes da conclusão.
10. Riscos quando o vendedor utiliza procuração
Quando o proprietário não participa diretamente do negócio e é representado por outra pessoa, a procuração assume importância especial. Não basta apenas existir um documento chamado “procuração”: é necessário verificar se aquele instrumento possui características compatíveis com os atos que estão sendo praticados.
Entre as questões que podem surgir estão:
- identidade das partes
- poderes concedidos
- validade
- abrangência
- adequação ao negócio
Uma operação envolvendo procuração exige olhar não apenas para o imóvel, mas também para a legitimidade da representação utilizada na venda.
11. Riscos relacionados à ocupação do imóvel
A situação de posse e ocupação também pode ser relevante. Um imóvel pode estar:
- ocupado pelo próprio vendedor
- alugado
- cedido
- ocupado por terceiro
- sujeito a alguma outra situação possessória
Isso pode influenciar as condições da aquisição e o planejamento do comprador. A pessoa pode estar comprando para morar imediatamente, por exemplo, enquanto a situação concreta do imóvel exige providências diferentes das inicialmente imaginadas.
Por isso, a realidade da ocupação precisa ser compreendida antes da conclusão da compra.
12. Riscos de comprar diretamente do proprietário
A negociação direta entre comprador e proprietário pode parecer mais simples porque existe menos gente envolvida. Entretanto, justamente por haver menos estrutura intermediando o negócio, o comprador pode precisar assumir maior responsabilidade pela organização e verificação da operação.
Alguns pontos importantes continuam existindo:
- documentação do imóvel
- situação dos vendedores
- estrutura contratual
- forma de pagamento
- condições de entrega
- registro
- responsabilidades das partes
A ausência de imobiliária não elimina a necessidade de estrutura jurídica. Da mesma forma, a presença de imobiliária não elimina automaticamente todos os riscos.
13. Riscos relacionados à forma de pagamento
Nem todas as compras são realizadas de maneira simples. Algumas envolvem:
- financiamento
- pagamento à vista
- sinal
- parcelas
- pagamento diretamente ao vendedor
- quitação de obrigações existentes
- diferentes etapas de pagamento
Quanto mais complexa for a estrutura financeira da negociação, mais importante é compreender quando cada valor deve ser pago e qual evento jurídico está associado ao pagamento. O contrato deve refletir adequadamente a estrutura real do negócio.
14. Riscos que não necessariamente impedem a compra
Um ponto fundamental precisa ser ressaltado: identificar risco não significa necessariamente recomendar que o comprador desista.
Essa confusão faz com que algumas pessoas evitem uma análise jurídica. Elas imaginam que o advogado entrará na operação apenas para encontrar problemas. A função de uma análise adequada é diferente. O objetivo é identificar:
- o que foi encontrado
- qual é a relevância
- qual é o nível de risco
- se existe possibilidade de tratamento
- quais cuidados adicionais podem ser necessários
- em quais condições a operação pode prosseguir
Alguns riscos podem ser tratados. Outros podem exigir ajustes. Alguns podem ser aceitos conscientemente pelo comprador. E existem situações em que determinado risco pode ser relevante a ponto de modificar a decisão. O importante é não decidir sem conhecê-lo.
15. Qual é o melhor momento para identificar esses riscos?
O ideal é que os principais pontos sejam compreendidos antes de o comprador assumir obrigações difíceis de desfazer. Alguns eventos indicam que a análise está se tornando mais urgente:
- o imóvel já foi escolhido
- a proposta foi aceita
- o vendedor pediu sinal
- a matrícula foi recebida
- chegaram as certidões
- a minuta foi enviada
- existe prazo para assinatura
- surgiu alguma informação inesperada
- a operação possui alguma particularidade
Quanto mais próxima estiver a conclusão, menor tende a ser a margem para reorganizar determinadas condições. Por isso, identificar questões relevantes antes da assinatura ou de pagamentos significativos pode ampliar as alternativas disponíveis ao comprador.
Como reduzir os riscos de uma compra imobiliária?
Não existe uma fórmula única para todas as operações, mas alguns princípios ajudam.
Não analisar documentos isoladamente
Matrícula, certidões e contrato precisam ser compreendidos dentro do contexto da compra.
Não presumir que a participação de outros profissionais substitui a análise do comprador
Cada profissional possui uma função.
Entender as obrigações antes de assinar ou pagar
Principalmente quando existe urgência comercial.
Investigar particularidades da operação
Inventário, procuração, vários proprietários, ocupação e divergências documentais merecem análise específica.
Transformar informação jurídica em consequência prática
Não basta saber que existe determinada anotação. É preciso compreender o que ela significa para a decisão.
O papel da due diligence imobiliária
A due diligence imobiliária é uma forma estruturada de analisar juridicamente uma aquisição antes de sua conclusão. Ela pode envolver, conforme o caso, a avaliação integrada de:
- imóvel
- vendedores
- documentação
- certidões
- estrutura da operação
- condições contratuais
- riscos identificados
O objetivo não é simplesmente dizer:
“Está tudo certo.”
Nem produzir uma lista indiscriminada de possíveis problemas. O objetivo é oferecer uma leitura mais qualificada: quais pontos foram identificados, qual sua relevância e quais cuidados podem ser necessários para que o comprador decida de maneira consciente.
Conclusão
O maior risco em uma compra imobiliária nem sempre é existir algum problema. Em muitos casos, o maior risco é assumir uma obrigação importante sem compreender completamente a operação.
Um imóvel pode parecer perfeito. O preço pode ser adequado. A negociação pode estar avançando rapidamente. Mas a segurança da aquisição depende também da forma como o negócio está juridicamente estruturado.
Por isso, antes de concluir uma compra, vale compreender o imóvel, os vendedores, os documentos, o contrato e as condições da operação.
Nem todo risco impede uma compra. Mas todo risco relevante merece ser conhecido antes da decisão.
Leia também: Como saber se um imóvel tem problemas jurídicos antes de comprar?
Veja como funciona a due diligence antes da compra.